
معرفی تتر (Tether)
تتر (USDT) یکی از قدیمیترین و شناختهشدهترین استیبلکوینهای بازار ارزهای دیجیتال است که با هدف ایجاد یک دارایی دیجیتال با ارزش نزدیک به دلار آمریکا وارد بازار شد و در حال حاضر یکی از پرمعاملهترین رمزارزهای جهان محسوب میشود. تتر در سال ۲۰۱۴ با نام اولیه Realcoin معرفی شد و بعداً نام آن به Tether تغییر کرد. شرکت صادرکننده آن Tether Limited و شرکتهای مرتبط با مجموعه Tether هستند.
تتر اعلام میکند توکنهای USDT در گردش با ذخایری با ارزش کافی پشتیبانی میشوند. این ذخایر فقط شامل دلار نقد نیستند و میتوانند شامل پول نقد، معادلهای نقد، اوراق خزانه و سایر داراییها باشند. جزئیات بیشتر درباره این موضوع را در مقاله پشتوانه تتر بررسی کردهایم.
تتر در ابتدا روی پروتکل Omni در شبکه بیتکوین عرضه شد، اما بهمرور روی بلاکچینهای مختلفی توسعه پیدا کرد و امروزه روی شبکههایی مانند Ethereum، TRON، Solana، TON و چند شبکه دیگر در دسترس است.
ارزش تتر معمولاً نزدیک به یک دلار آمریکا است و برای معاملات، انتقال ارزش، مدیریت نقدینگی و فعالیت در بازارهای مختلف ارز دیجیتال کاربرد دارد. ثبات نسبی قیمت و پذیرش گسترده از دلایل اصلی استفاده زیاد از USDT هستند.

از طرفی، بسیاری از صرافیهای داخلی و خارجی از USDT پشتیبانی میکنند و به همین دلیل تتر میان کاربران ایرانی نیز کاربرد زیادی دارد. بااینحال، استفاده از خرید تتر تمیز و بررسی منشأ دارایی برای برخی کاربران اهمیت دارد، زیرا Tether یک صادرکننده متمرکز است و در شرایط مشخص میتواند براساس الزامات قانونی یا درخواست نهادهای ذیصلاح بعضی آدرسها را مسدود کند.
ساختار ذخایر و میزان شفافیت مالی Tether نیز در سالهای گذشته موضوع بحث بوده است. این شرکت اکنون گزارشهای دورهای مربوط به ذخایر خود را منتشر میکند، اما ماهیت متمرکز USDT همچنان یکی از تفاوتهای مهم آن با استیبلکوینهایی مانند DAI است.

معرفی دای (DAI)
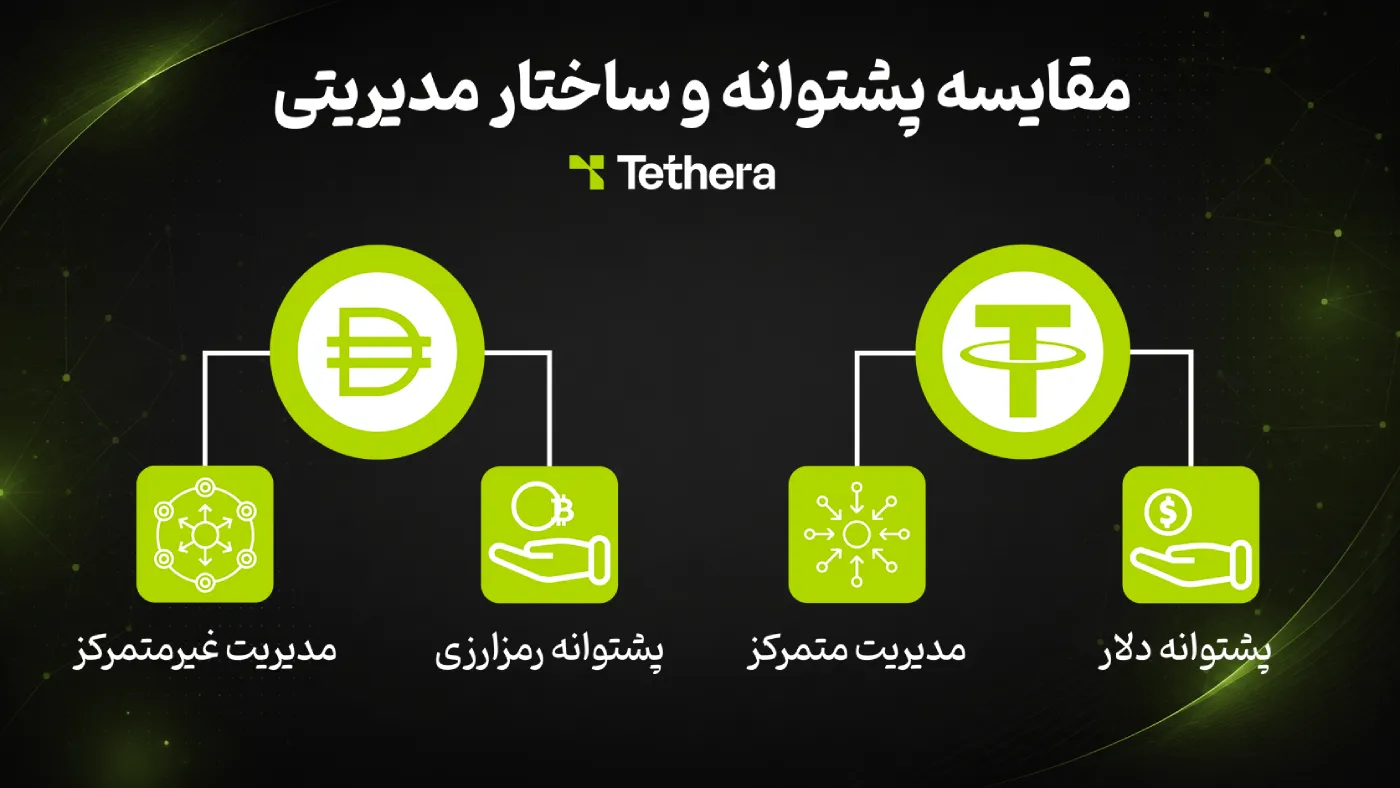
برخلاف تتر که توسط یک مجموعه متمرکز صادر میشود، دای (DAI) با هدف ایجاد یک استیبلکوین مبتنی بر پروتکلهای غیرمتمرکز به وجود آمد.
DAI در سال ۲۰۱۷ در اکوسیستم MakerDAO راهاندازی شد. MakerDAO در سال ۲۰۲۴ به Sky Ecosystem تغییر نام داد و پروتکل Maker نیز اکنون با نام Sky Protocol شناخته میشود. در این ساختار، USDS بهعنوان نسخه ارتقایافته DAI معرفی شده است؛ بااینحال DAI همچنان وجود دارد و در بخشهای مختلف اکوسیستم DeFi استفاده میشود.
دای برخلاف یک استیبلکوین کاملاً مبتنی بر ذخایر بانکی، از سازوکار وثیقه و قراردادهای هوشمند برای حفظ قیمت نزدیک به یک دلار استفاده میکند. این وثیقهها فقط به ETH محدود نیستند و ساختار پشتوانه پروتکل در طول زمان گستردهتر شده و داراییهای مختلف آنچین و سایر انواع وثیقه را شامل میشود.
اکوسیستم دای در گذشته توسط MakerDAO اداره میشد و اکنون ساختار حاکمیتی آن در قالب Sky Ecosystem ادامه پیدا کرده است. تصمیمهای مهم پروتکل از طریق سازوکارهای حاکمیتی آنچین و رأی دارندگان توکن حاکمیتی انجام میشوند.
دای طوری طراحی شده است که ارزش آن در محدوده نزدیک به یک دلار آمریکا باقی بماند. این وابستگی قیمتی در بازار با مفهوم پگ (Peg) شناخته میشود. از DAI میتوان در پرداختها، معاملات DeFi، وامگیری، وثیقهگذاری و سایر برنامههای مبتنی بر قرارداد هوشمند استفاده کرد.

DAI روی اتریوم شکل گرفت و در تعداد زیادی از پروتکلهای غیرمتمرکز مانند Aave، Compound و Uniswap مورد استفاده قرار گرفته است. یکی از مزیتهای مهم آن این است که بخش بزرگی از منطق صدور، وثیقهها و وضعیت پروتکل روی بلاکچین قابل بررسی است.
بااینحال، نباید DAI را کاملاً مستقل از هرگونه ریسک متمرکز در نظر گرفت. بخشی از زیرساخت و وثیقههای مورد استفاده در اکوسیستم آن میتوانند به داراییها یا سرویسهای متمرکز وابسته باشند. همچنین ساختار فنی DAI و Sky نسبت به یک استیبلکوین ساده مانند USDT برای کاربران تازهکار پیچیدهتر است.
DAI نیز نسبت به USDT در بسیاری از صرافیها و معاملات روزمره، بهخصوص در بازار ایران، استفاده کمتری دارد.
دای چگونه کار میکند؟
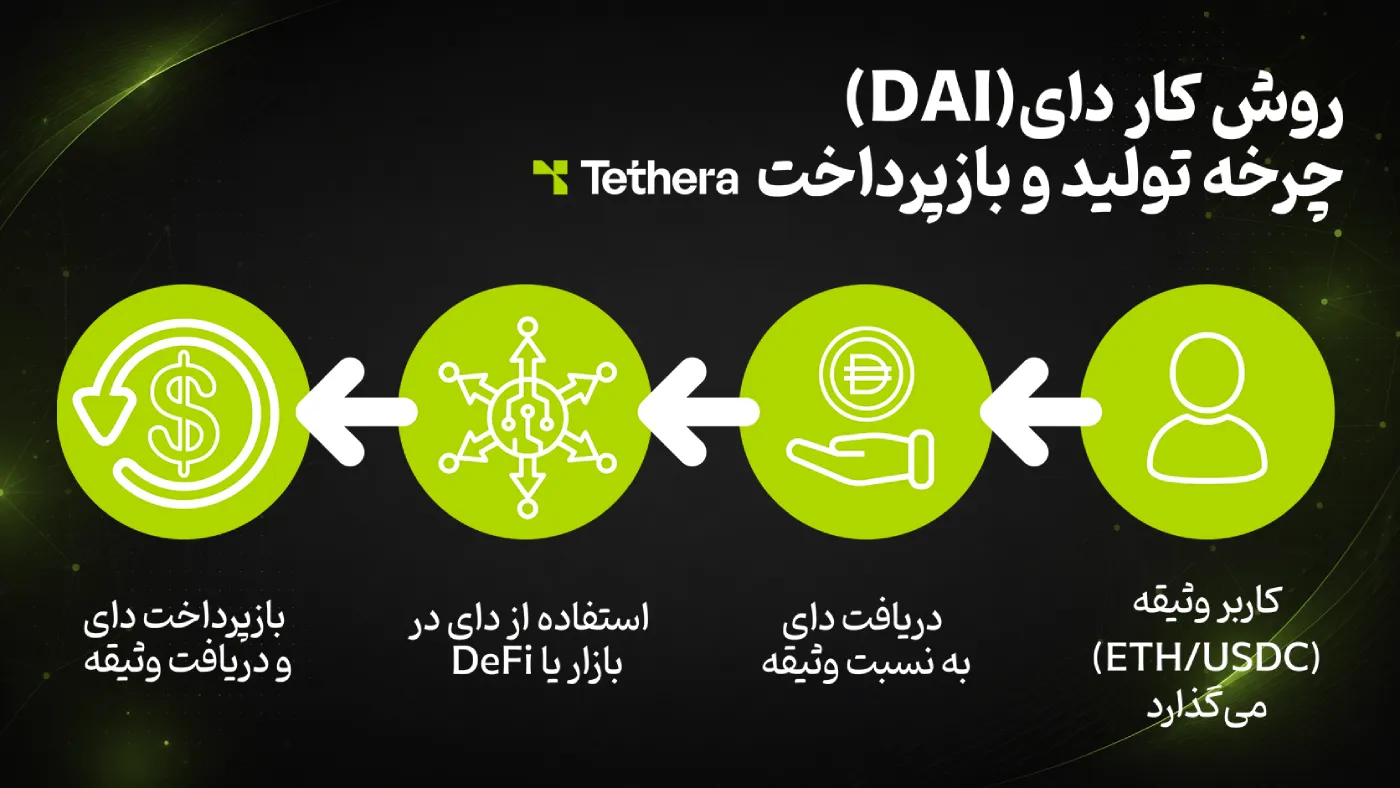
DAI برخلاف USDT مستقیماً توسط یک شرکت در ازای واریز دلار صادر نمیشود. یکی از روشهای ایجاد DAI در ساختار پروتکل، استفاده از وثیقه و موقعیتهای بدهی مبتنی بر قرارداد هوشمند است.
کاربر میتواند دارایی موردپشتیبانی را در یک Vault یا ساختار وثیقهای قرار دهد و در مقابل آن تا سقف مشخصی DAI یا در ساختار جدید Sky، USDS دریافت کند. مقدار قابلدریافت به نوع وثیقه، نسبت وثیقهگذاری و پارامترهای ریسک تعیینشده توسط پروتکل بستگی دارد و یک درصد ثابت برای همه داراییها وجود ندارد.
روش تولید DAI
- کاربر به یکی از رابطها یا پروتکلهای سازگار با سیستم DAI و Sky متصل میشود.
- دارایی موردپشتیبانی را بهعنوان وثیقه در قرارداد هوشمند قرار میدهد.
- براساس ارزش وثیقه و نسبت وثیقهگذاری تعیینشده، امکان ایجاد مقدار مشخصی بدهی DAI یا USDS فراهم میشود.
- برای آزاد کردن کامل وثیقه، کاربر باید بدهی ایجادشده و هزینههای مربوط به آن را تسویه کند.
- اگر ارزش وثیقه بیش از حد کاهش پیدا کند و موقعیت از حد تعیینشده پایینتر برود، ممکن است فرایند لیکوییدیشن فعال شود تا بدهی پروتکل پوشش داده شود.
چطور دای نزدیک به یک دلار میماند؟
حفظ پگ DAI فقط به یک سازوکار عرضه و تقاضای ساده وابسته نیست. پروتکل در طول زمان از ابزارهای مختلفی مانند نرخهای وام، وثیقهگذاری، لیکوییدیشن و Peg Stability Module استفاده کرده است.
Peg Stability Module یا PSM امکان تبدیل میان بعضی استیبلکوینهای موردپشتیبانی و DAI را با نرخ نزدیک به یک دلار فراهم میکند و میتواند به کاهش فاصله قیمت DAI از پگ کمک کند.
اگر قیمت DAI از یک دلار فاصله بگیرد، فعالیت معاملهگران، آربیتراژ و پارامترهای پروتکل میتوانند عرضه و تقاضا را تغییر دهند و به بازگشت قیمت به محدوده هدف کمک کنند.
مقایسه تتر و دای
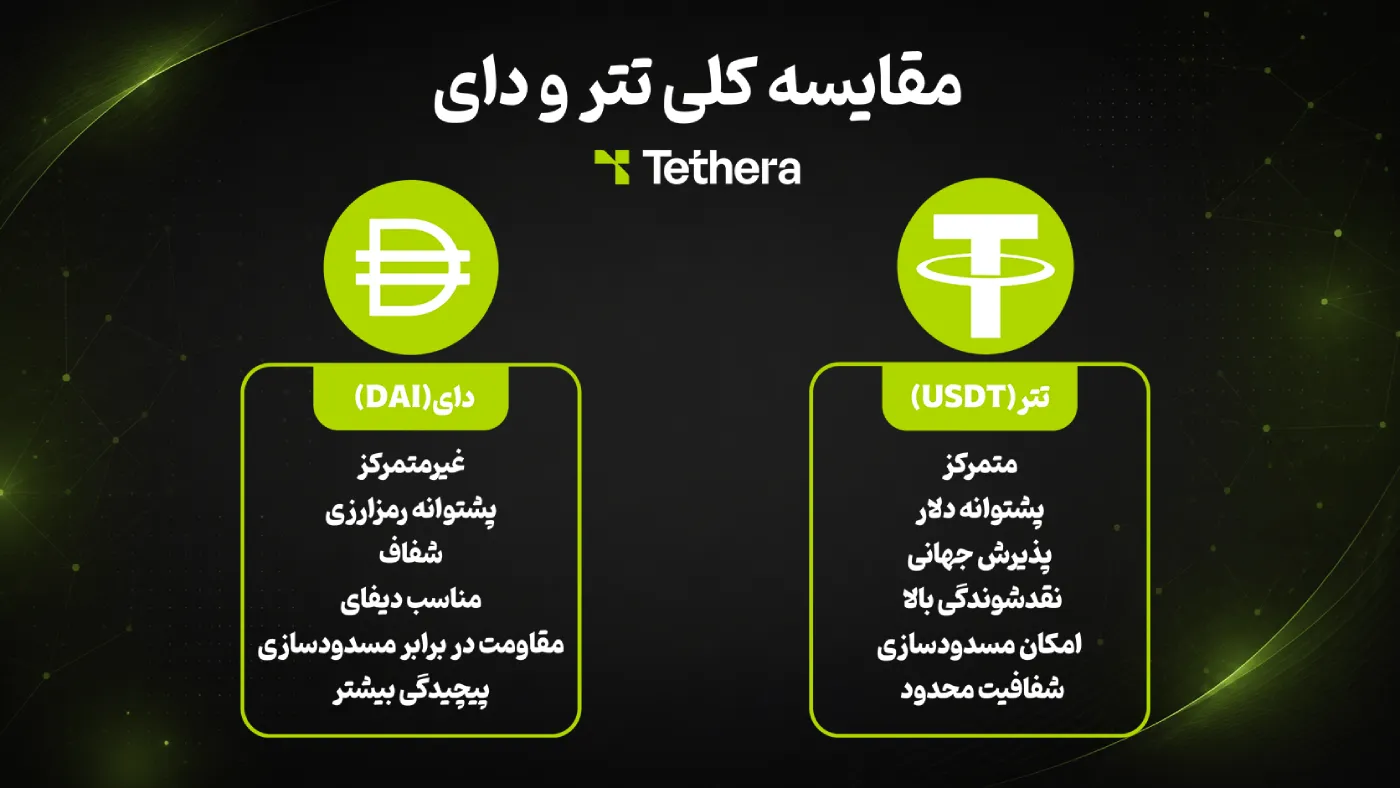
اگرچه تتر و دای هر دو استیبلکوینهایی با هدف حفظ ارزش نزدیک به یک دلار آمریکا هستند، ساختار آنها تفاوتهای اساسی دارد. USDT توسط یک صادرکننده متمرکز مدیریت میشود، درحالیکه DAI از دل یک پروتکل مبتنی بر قراردادهای هوشمند و حاکمیت آنچین به وجود آمده است.
| دای (DAI) | تتر (USDT) | ویژگی |
| وثیقههای پروتکل شامل داراییهای مختلف آنچین و سایر وثیقهها | ذخایر خارج از زنجیره شامل پول نقد، معادلهای نقد و سایر داراییها | نوع پشتوانه |
| Sky Protocol؛ MakerDAO سابق | مجموعه Tether | ساختار صادرکننده / پروتکل |
| بخش زیادی از وضعیت پروتکل و وثیقهها روی زنجیره قابل بررسی است | گزارشهای دورهای ذخایر و تأییدیههای مستقل منتشر میشود | شفافیت |
| صدور و مدیریت از طریق قراردادهای هوشمند و حاکمیت پروتکل | صدور و بازخرید توسط نهاد متمرکز | تمرکز |
| دارای ریسک قرارداد هوشمند، وثیقه، حاکمیت و داراییهای متمرکز موجود در ساختار | دارای ریسک ناشر، ذخایر، قوانین و امکان مسدودسازی | ریسکها |
| ممکن است در شرایط خاص بازار از پگ فاصله بگیرد | ممکن است در شرایط خاص بازار از پگ فاصله بگیرد | پایداری قیمت |
USDT نقدشوندگی و پذیرش گستردهتری در صرافیهای متمرکز دارد، درحالیکه DAI بیشتر با اکوسیستم DeFi و برنامههای آنچین شناخته میشود. انتخاب میان آنها به نوع استفاده و ریسکهایی که کاربر میخواهد بپذیرد بستگی دارد.

بررسی مزایا و معایب دای و تتر
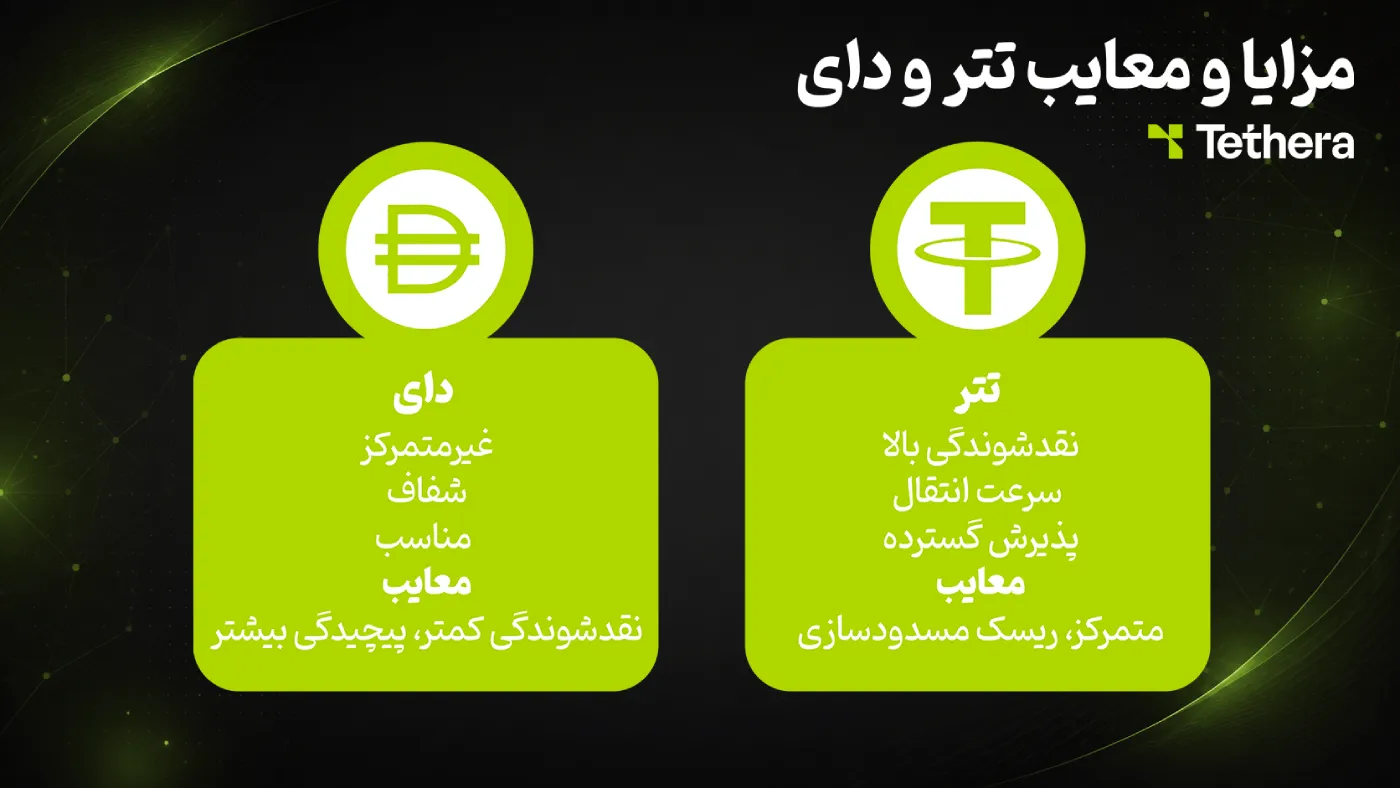
برای مقایسه USDT و DAI باید عواملی مانند نقدشوندگی، ریسک ناشر، ریسک قرارداد هوشمند، دسترسی به صرافیها، شبکههای انتقال و ساختار هر استیبلکوین را در نظر گرفت.
مزایای تتر در مقایسه تتر و دای
- USDT در تعداد زیادی از صرافیهای داخلی و خارجی در دسترس است.
- بازارهای معاملاتی و جفتارزهای متنوعی برای تتر وجود دارد و نقدشوندگی آن بالاست.
- روی چندین شبکه بلاکچینی عرضه شده و امکان انتخاب شبکه انتقال متناسب با پلتفرم مقصد وجود دارد.
- قیمت آن در بیشتر مواقع نزدیک به یک دلار باقی میماند، هرچند دیپگ موقت همچنان امکانپذیر است.
معایب تتر در مقایسه تتر و دای
- USDT توسط یک صادرکننده متمرکز مدیریت میشود.
- ارزش آن به کیفیت و نقدشوندگی ذخایر و توان صادرکننده برای انجام تعهدات وابسته است.
- Tether در شرایط مشخص و براساس سیاستهای خود یا درخواستهای قانونی میتواند بعضی آدرسهای حاوی USDT را مسدود کند.
- کاربر هنگام نگهداری USDT علاوه بر ریسک بازار، در معرض ریسک ناشر و تغییر مقررات نیز قرار دارد.
مزایای دای در مقایسه تتر و دای
- بخش اصلی منطق DAI از طریق قراردادهای هوشمند و حاکمیت آنچین اجرا میشود.
- مقدار زیادی از اطلاعات مربوط به وثیقهها و وضعیت پروتکل بهصورت عمومی روی بلاکچین قابل بررسی است.
- DAI برای استفاده در اپلیکیشنهای دیفای (DeFi) و قراردادهای هوشمند کاربرد گستردهای دارد.
- صدور آن برخلاف USDT مستقیماً به تصمیم یک شرکت برای ایجاد توکن جدید وابسته نیست و از ساختار پروتکل استفاده میکند.
معایب دای در مقایسه تتر و دای
- ساختار DAI و Sky برای کاربران تازهکار نسبت به تتر پیچیدهتر است.
- DAI نیز در شرایط خاص بازار میتواند موقتاً از پگ یک دلار فاصله بگیرد.
- پروتکل در معرض ریسک قرارداد هوشمند، حاکمیت، لیکوییدیشن و نوسان ارزش وثیقهها قرار دارد.
- بخشی از وثیقهها یا زیرساختهای مورد استفاده در اکوسیستم میتوانند به داراییها و سرویسهای متمرکز وابسته باشند؛ بنابراین نمیتوان آن را کاملاً مصون از ریسک سانسور یا ریسک طرف مقابل دانست.
- نقدشوندگی و پذیرش DAI در بسیاری از صرافیهای متمرکز از USDT کمتر است.
تتر یا دای؟ کدام برای چه نوع استفادهای مناسبتر است؟
انتخاب بین تتر و دای به نیاز، نوع استفاده و ریسکهایی که کاربر حاضر به پذیرش آنهاست بستگی دارد.
برای افرادی که نقدشوندگی بالا و دسترسی گسترده در صرافیهای متمرکز برایشان اهمیت دارد، USDT معمولاً در پلتفرمهای بیشتری در دسترس است.
در مقابل، کاربرانی که بیشتر با DeFi، قراردادهای هوشمند و زیرساختهای آنچین کار میکنند ممکن است DAI را به دلیل یکپارچگی گسترده آن با این اکوسیستم بررسی کنند.
موضوع ریسک مسدودسازی نیز باید دقیق بررسی شود. Tether از نظر فنی قابلیت فریز کردن USDT در بعضی آدرسها را دارد. DAI مستقیماً توسط یک صادرکننده متمرکز مشابه Tether کنترل نمیشود، اما این موضوع به معنای مصونیت کامل از ریسکهای متمرکز نیست؛ زیرا برخی وثیقهها و اجزای پروتکل میتوانند به داراییهای متمرکز وابسته باشند.
برای کاربران تازهکار، USDT معمولاً در صرافیها، کیف پولها و منابع آموزشی بیشتری پشتیبانی میشود. در مقابل، استفاده پیشرفته از DAI و Sky ممکن است نیازمند آشنایی بیشتر با DeFi و قراردادهای هوشمند باشد.
اگر فعالیت اصلی شما در DeFi است، بهتر است پشتیبانی هر پروتکل از DAI، USDS و سایر استیبلکوینها را بهصورت جداگانه بررسی کنید، زیرا ساختار اکوسیستم Maker سابق اکنون در قالب Sky Protocol و USDS نیز در حال توسعه است.
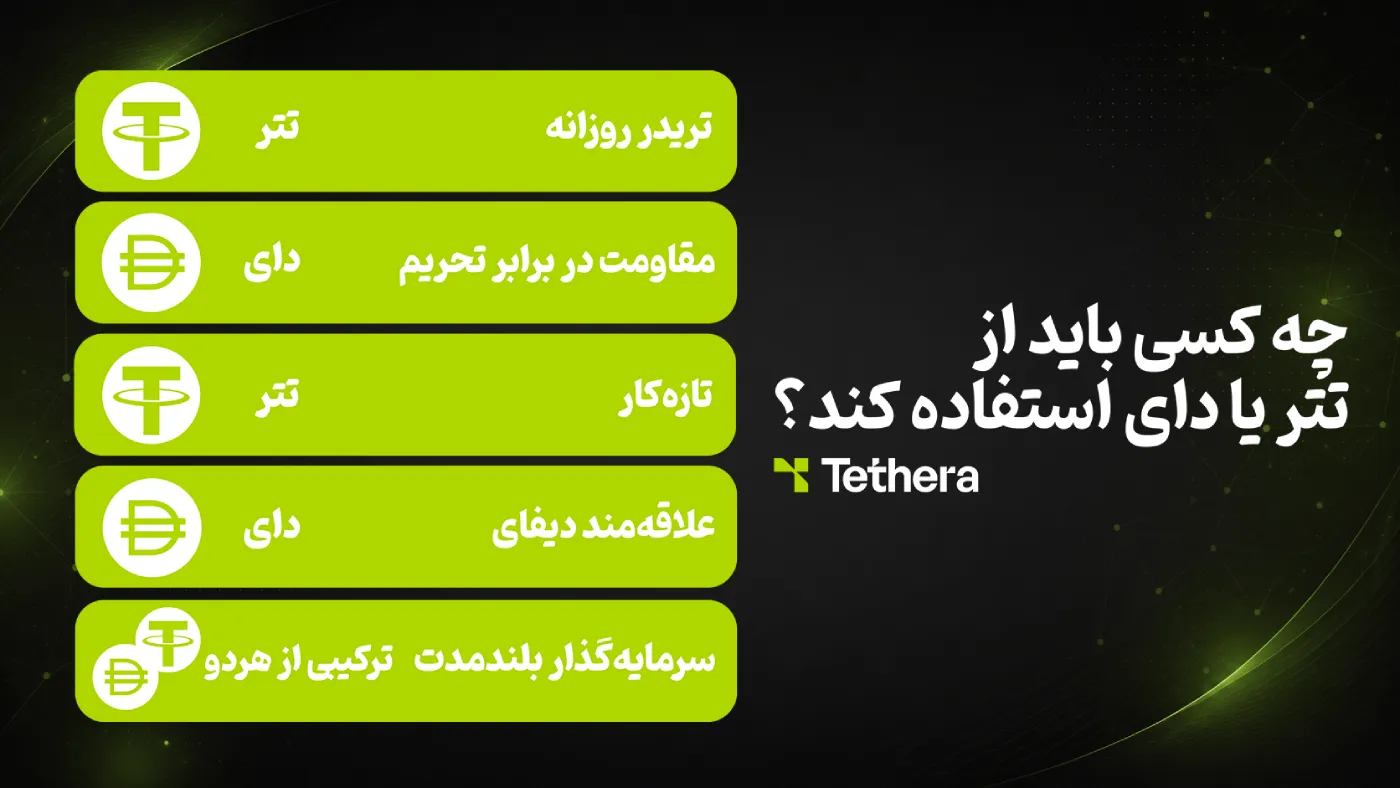
نگهداری همزمان چند نوع استیبلکوین میتواند نوع ریسکهای یک سبد را تغییر دهد، اما بهخودیخود تضمین نمیکند که ریسک کلی کاهش پیدا کند. هر استیبلکوین ریسکهای مخصوص خود را دارد و باید جداگانه ارزیابی شود.
سرمایهگذاری روی دای یا تتر
DAI و USDT هر دو استیبلکوین هستند و هدف اصلی آنها ایجاد رشد قیمتی مشابه داراییهایی مانند بیتکوین نیست. کاربران معمولاً از آنها برای مدیریت نقدینگی، انتقال ارزش یا استفاده در بازارهای معاملاتی و DeFi استفاده میکنند.
بعضی معاملهگران از USDT برای خارج شدن موقت از موقعیتهای پرنوسان استفاده میکنند، زیرا بازارهای متعددی برای آن وجود دارد و تبدیل آن به رمزارزهای دیگر معمولاً ساده است.
DAI نیز برای کاربرانی که با پروتکلهای غیرمتمرکز فعالیت میکنند کاربرد دارد. بااینحال، استفاده از آن به معنی حذف کامل ریسکهای متمرکز، قرارداد هوشمند یا وثیقه نیست.
در نتیجه، نمیتوان بهصورت کلی گفت USDT یا DAI برای همه کاربران بهتر است. ساختار، کاربرد و ریسکهای این دو با یکدیگر متفاوت هستند.
انتخاب بین دای و تتر برای کاربران ایرانی
برای کاربر ایرانی، مقایسه DAI و USDT فقط به کارمزد و سرعت انتقال محدود نمیشود. نوع کیف پول، صرافی مورداستفاده، شبکه انتقال، نقدشوندگی و ریسک محدودیتهای بینالمللی نیز اهمیت دارند.
USDT در بسیاری از پلتفرمهای ایرانی و خارجی پشتیبانی میشود و روی چند شبکه مختلف قابل انتقال است. بااینحال، Tether یک صادرکننده متمرکز است و براساس اسناد رسمی خود در بعضی شرایط قانونی یا مرتبط با اجرای قوانین میتواند آدرسهای حاوی USDT را مسدود کند.
DAI ساختار متفاوتی دارد و مستقیماً توسط شرکتی مانند Tether صادر نمیشود. بااینحال، عبارت «دای کاملاً غیرمتمرکز است و هیچگاه قابل مسدود شدن نیست» دقیق نیست؛ زیرا برخی داراییهای پشتوانه و سرویسهای مورد استفاده در ساختار پروتکل میتوانند متمرکز باشند و ریسکهای خاص خود را داشته باشند.
از نظر نقدشوندگی و دسترسی در صرافیها، USDT معمولاً گستردگی بیشتری دارد. در مقابل، DAI بیشتر در فضای DeFi و برنامههای آنچین کاربرد دارد.
بنابراین بهتر است کاربران پیش از انتخاب هر استیبلکوین، پشتیبانی پلتفرم و شبکه، ریسک صادرکننده یا پروتکل و شیوه نگهداری دارایی را بررسی کنند.
در بازار پرنوسان ارزهای دیجیتال، استیبلکوینها ابزارهایی برای انتقال ارزش و مدیریت نقدینگی هستند، اما خود آنها نیز بدون ریسک نیستند. تتر با نقدشوندگی بالا و پذیرش گسترده شناخته میشود، درحالیکه DAI ساختار مبتنی بر پروتکل و قراردادهای هوشمند دارد.
برای کاربران ایرانی نیز شناخت دقیق تفاوتهای این دو، بهویژه از نظر تمرکز، امکان مسدودسازی، نقدشوندگی، شبکه انتقال و ریسک قراردادهای هوشمند، اهمیت زیادی دارد.
در نهایت، انتخاب آگاهانه نیازمند بررسی شرایط روز هر استیبلکوین و پلتفرم مورداستفاده است؛ زیرا ساختار پروتکلها، شبکههای پشتیبانیشده و مقررات مرتبط با ارزهای دیجیتال در طول زمان تغییر میکنند.

دیدگاه کاربران
تجربه یا پرسش خود را با دیگر کاربران به اشتراک بگذارید.
هنوز دیدگاهی ثبت نشده؛ اولین نفر باشید.